Prognoza krocząca nie jest budżetem przepisywanym co miesiąc. Utrzymuje stały horyzont w przyszłość: po zamknięciu jednego okresu firma dodaje kolejny i aktualizuje założenia na podstawie nowych informacji. Dzięki temu zarząd nie prowadzi biznesu według obrazu przygotowanego wiele miesięcy wcześniej.
Wartość prognozy nie polega na przewidzeniu jednej dokładnej liczby. Ma pokazać najbardziej prawdopodobny przebieg, najważniejsze założenia i moment, w którym potrzebna będzie decyzja. Jeśli arkusz jest tak szczegółowy, że aktualizacja trwa tygodniami, wynik przychodzi za późno. Jeżeli z kolei sprowadza się do liniowego przedłużenia ostatniego miesiąca, nie odzwierciedla zamówień, zdolności, cen ani sezonowości.
Ten poradnik należy do huba rentowności i finansów operacyjnych. Pokazuje proces zarządczy dla firmy, która chce regularnie aktualizować widok przyszłości bez mylenia prognozy z celem i bez zamiany spotkania w konkurs tłumaczeń.
Oddziel cel, plan działania i bieżącą prognozę
Budżet lub cel odpowiada na pytanie, do czego organizacja się zobowiązuje. Prognoza odpowiada, dokąd według obecnej wiedzy zmierza. Zmiana prognozy po utracie zamówienia nie obniża automatycznie celu; ujawnia lukę, którą trzeba zarządzić. Jeśli zespół jest karany za pokazanie realistycznego przewidywania, szybko zacznie dostosowywać liczby do oczekiwań zamiast do faktów.
Plan działania opisuje, co firma zrobi z rozpoznaną luką. Może obejmować nową sprzedaż, korektę wydatków, zmianę harmonogramu produkcji albo finansowanie. W prognozie należy rozdzielić działania już zatwierdzone i mające wykonawcę od luźnych ambicji. W przeciwnym razie każdy problem znika w rubryce „inicjatywy”, choć nikt nie potrafi wskazać, kiedy i jak przyniosą efekt.
Horyzont trzeba dobrać do czasu decyzji. Firma projektowa może potrzebować dwunastu lub osiemnastu miesięcy, by widzieć portfel, zatrudnienie i płynność. Producent z długimi dostawami powinien patrzeć co najmniej dalej niż czas zamówienia kluczowych materiałów. Pierwsze tygodnie lub miesiące warto planować dokładniej, dalsze — na poziomie sterowników i scenariuszy.
Zapisuj datę prognozy, horyzont, założenia i zatwierdzone działania. Nie nadpisuj poprzedniego pliku bez śladu. Porównanie kolejnych wersji pokazuje, czego firma systematycznie nie przewiduje.
Stały horyzont nie oznacza stałego poziomu szczegółu. Miesiące bliskie mogą opierać się na klientach, zamówieniach i grafikach. Dalsza część korzysta z liczby aktywnych klientów, średniej ceny, sezonowości, mocy produkcyjnej czy tempa rekrutacji. Ważne, by przejście między tymi poziomami było jawne i nie tworzyło skoku w danych.
Buduj model ze sterowników, nie z setek ręcznych pozycji
Sterownik jest mierzalnym czynnikiem, który wyjaśnia zmianę wyniku. Przychód może zależeć od liczby klientów, transakcji na klienta i średniej ceny; produkcja od dostępnych godzin oraz wydajności; koszt dostawy od liczby paczek i stawki. Model sterownikowy pozwala połączyć rozmowę operacyjną z finansową i szybciej przeliczyć nowe założenie.
Nie każdy element wymaga osobnego wzoru. Najpierw wybiera się pozycje istotne dla wyniku i decyzji. Drobne koszty można prognozować prostszą regułą, o ile nie ukrywają ryzyka. Zbyt szczegółowy model daje pozór kontroli, ale absorbuje czas na uzgadnianie danych, których zmiana nie wpływa na wybór działania.
Sterowniki powinny mieć właścicieli blisko procesu. Sprzedaż odpowiada za jakość lejka i prawdopodobieństwo zamówień, operacje za wydajność oraz zdolność, zakupy za warunki kluczowych pozycji, a finanse za spójność, scenariusze i wpływ na wynik oraz gotówkę. Nie oznacza to, że każdy wpisuje dowolną liczbę. Wspólnie ustala się definicję, źródło i częstotliwość.
| Obszar | Przykładowy sterownik | Pytanie kontrolne |
|---|---|---|
| Sprzedaż | Aktywni klienci, wolumen, cena, prawdopodobieństwo | Czy zamówienie jest potwierdzone, czy dopiero możliwe? |
| Produkcja | Godziny dostępne, wydajność, odpad, przestój | Czy plan mieści się w realnym ograniczeniu procesu? |
| Personel | Etaty, data rozpoczęcia, koszt całkowity | Czy rekrutacja i wdrożenie zdążą przed potrzebą? |
| Gotówka | Terminy wpływów, zapasy, dostawy i płatności | Czy wynik księgowy przełoży się na dostępne środki? |
Dane bazowe trzeba regularnie uzgadniać z wykonaniem. Jeśli liczba aktywnych klientów w prognozie nie odpowiada tej z systemu, kolejne wzory tylko powielą błąd. Zespół powinien znać moment zamknięcia danych i sposób traktowania korekt. Nie warto czekać na księgową doskonałość, ale trzeba zaznaczać estymacje oraz później sprawdzać ich odchylenie.
Prognoza wyniku bez przepływów jest niepełna. Wzrost sprzedaży może wymagać zapasu i finansować dłuższe należności. Dlatego sterowniki powinny zasilać również widok kapitału obrotowego. To szczególnie ważne, gdy firma rośnie szybciej, niż pozwala jej gotówka.
Scenariusze buduj wokół decyzji, nie etykiet
„Optymistyczny, bazowy i pesymistyczny” brzmią prosto, ale często prowadzą do mnożenia wszystkich liczb przez arbitralny procent. Lepszy scenariusz opisuje zdarzenie: opóźnienie dużego klienta, wzrost ceny surowca, uruchomienie drugiej zmiany albo niższa konwersja w konkretnym kanale. Dzięki temu można zdefiniować sygnał, reakcję i właściciela.
Scenariusz bazowy powinien przedstawiać najbardziej prawdopodobny przebieg przy obecnej wiedzy, a nie środek między życzeniem i katastrofą. Ryzyka można ważyć prawdopodobieństwem albo pokazywać osobno, zależnie od skali i możliwości działania. Kluczowe jest unikanie podwójnego liczenia — na przykład ostrożnego wolumenu i dodatkowego ogólnego „bufora” na tę samą niepewność.
Każdy istotny scenariusz potrzebuje progu reakcji. Jeśli portfel zamówień spadnie poniżej określonego poziomu, firma ograniczy nadgodziny; jeśli należności przekroczą limit, wstrzyma ekspozycję; jeśli surowiec wzrośnie, uruchomi alternatywną recepturę lub rozmowę cenową. Bez progów prognoza ostrzega, lecz nie przyspiesza decyzji.
Niepewność rośnie z horyzontem, dlatego dalekich okresów nie należy prezentować z tą samą pozorną precyzją. Przedział, kilka scenariuszy lub wyraźne zaokrąglenie są uczciwsze niż pojedyncza kwota do złotówki. Jednocześnie zakres nie może zwalniać z przyjęcia scenariusza roboczego potrzebnego do zakupu, zatrudnienia czy finansowania.
Po czasie warto sprawdzać nie tylko trafność liczby, lecz także jakość założeń. Prognoza może chybić przez nieprzewidywalne zdarzenie, ale wcześniej poprawnie wskazać ryzyko. Może też trafić sumą, choć pomylić wolumen i cenę w przeciwnych kierunkach. Ten drugi przypadek jest groźniejszy, niż sugeruje zgodny wynik, bo model nie rozumie procesu.
Ustal krótki rytm aktualizacji i decyzji
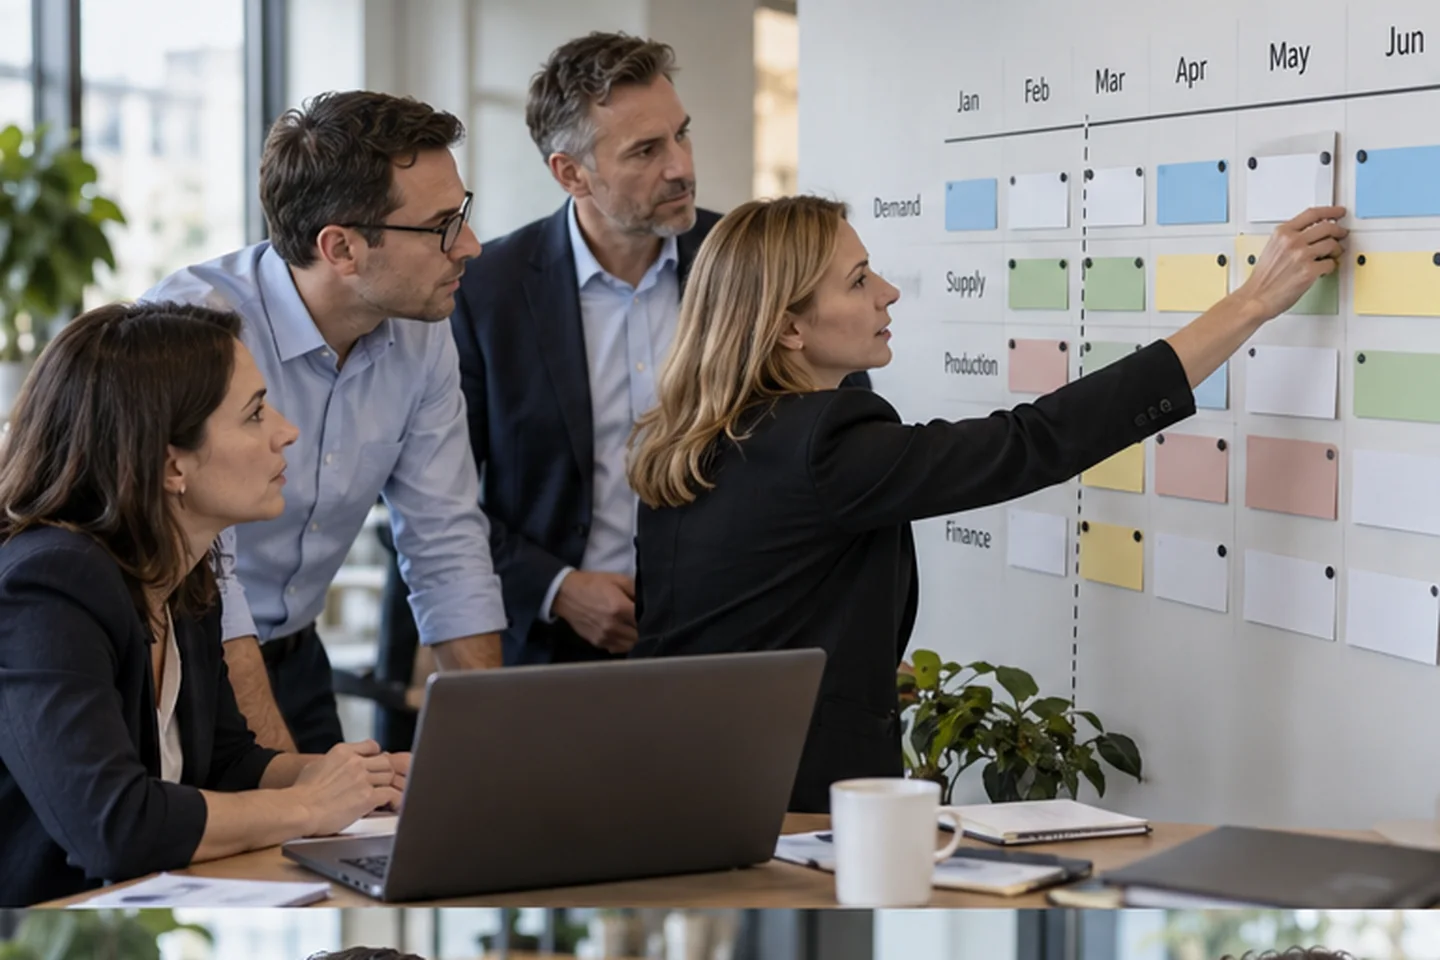
Proces zaczyna się od kalendarza. Najpierw zamykane są dane wykonania, potem właściciele aktualizują wybrane sterowniki, finanse sprawdzają spójność i przygotowują różnice względem poprzedniej wersji. Spotkanie zarządcze powinno koncentrować się na zmianach, ryzykach i decyzjach, a nie czytaniu wszystkich wierszy.
Przy każdej aktualizacji warto pokazać trzy porównania: wykonanie wobec poprzedniej prognozy, nową prognozę wobec poprzedniej wersji oraz bieżący obraz wobec celu. Każde mówi coś innego. Pierwsze uczy trafności, drugie pokazuje nową informację, trzecie ujawnia lukę wymagającą działania. Zmieszanie ich tworzy spór, czy „wynik jest dobry”, zamiast wskazać, co się zmieniło.
Spotkanie powinno kończyć się ograniczoną listą decyzji: co robimy, kto odpowiada, do kiedy i jaki sygnał potwierdzi efekt. Nie każde odchylenie wymaga interwencji. Niewielka różnica mieszcząca się w normalnej zmienności może jedynie zostać odnotowana. Sposób rozbijania przyczyn opisuje poradnik o analizie odchyleń.
Automatyzacja pomaga pobierać wykonanie i wersjonować model, ale nie zastąpi uzgodnienia sterowników. Najpierw proces powinien działać w prostym narzędziu i mieć właścicieli. Dopiero później warto inwestować w integracje. Skomplikowany system wdrożony przed definicjami utrwala rozbieżności szybciej niż arkusz.
Po kilku cyklach trzeba przejrzeć systematyczne błędy. Czy sprzedaż stale przesuwa zamówienia na kolejny miesiąc? Czy wdrożenia zawsze trwają dłużej? Czy koszty materiałów reagują z opóźnieniem? Takie wzorce są cenniejsze niż jednorazowa „trafność” i powinny prowadzić do zmiany modelu albo procesu operacyjnego.
Dobra prognoza krocząca jest wystarczająco lekka, by aktualizować ją regularnie, i wystarczająco konkretna, by zmieniała decyzje. Jej sukcesem nie jest brak odchyleń. Jest nim wcześniejsze rozpoznanie luki, mądrzejsza reakcja i coraz lepsze rozumienie tego, co naprawdę napędza wynik firmy.
Prognoza staje się użyteczna dopiero wtedy, gdy odchylenie prowadzi do sprawdzenia założenia i decyzji właściciela. Kolejny krok pokazuje poradnik o analizie odchyleń, który rozdziela zmianę ceny, wolumenu, miksu i zużycia.
Najczęstsze pytania o prognozę kroczącą
Jak długi powinien być horyzont prognozy?
Powinien obejmować czas potrzebny na najważniejsze decyzje, takie jak dostawy, zatrudnienie, inwestycje i finansowanie. Dla wielu firm jest to co najmniej dwanaście miesięcy, ale właściwy horyzont wynika z modelu działania.
Czy prognoza zastępuje budżet?
Nie musi. Budżet może pozostać celem i podstawą alokacji, a prognoza aktualnym przewidywaniem. Ważne, by organizacja rozumiała ich różne role i nie zmieniała celu przez samo przepisanie prognozy.
Jak często aktualizować prognozę?
Tak często, jak pojawiają się informacje istotne dla decyzji. W wielu firmach sprawdza się rytm miesięczny, a dla gotówki lub szybkiego biznesu — tygodniowy widok krótkiego horyzontu.
Ile scenariuszy przygotować?
Tyle, ile reprezentuje istotnie różne decyzje. Zwykle wystarczą scenariusz bazowy i kilka wariantów dla najważniejszych ryzyk. Duża liczba wersji utrudnia wybór i utrzymanie modelu.
Kto powinien być właścicielem prognozy?
Finanse mogą prowadzić proces i pilnować spójności, lecz sterowniki powinni aktualizować właściciele sprzedaży, operacji, zakupów i ludzi. Prognoza przygotowana wyłącznie przez dział finansowy zwykle traci kontakt z procesem.