Cena wywołania mieszkania na licytacji komorniczej może być niższa od wartości oszacowania, ale nie jest gotowym rachunkiem zakupu. Przed decyzją trzeba przeczytać obwieszczenie, opis i oszacowanie, księgę wieczystą, zasady przetargu oraz informacje o oględzinach. Osobno należy policzyć rękojmię, środki na zapłatę ceny, koszty prawne i techniczne, możliwy remont, a także okres, w którym lokal nie będzie jeszcze nadawał się do używania.
Licytacja nie jest zwykłą sprzedażą z możliwością dopisania warunków do umowy. Przebieg i skutki wynikają z przepisów oraz akt konkretnego postępowania. Obwieszczenie może dotyczyć całej nieruchomości, udziału, spółdzielczego prawa albo lokalu z określonym stanem faktycznym. Dwa mieszkania w tej samej dzielnicy mogą więc wymagać zupełnie innej analizy.
Poniższy plan pomaga uporządkować dokumenty i budżet przed wpłatą rękojmi. Nie zastępuje porady prawnej ani badania stanu konkretnej nieruchomości. Jeżeli w dokumentach występują prawa osób trzecich, niejasna sytuacja mieszkańców, postępowanie spadkowe, udział zamiast całego prawa albo rozbieżności w księdze, potrzebna jest indywidualna ocena profesjonalisty.
Czytaj obwieszczenie jak instrukcję postępowania, nie reklamę mieszkania
Zacznij od organu prowadzącego, sygnatury, przedmiotu licytacji i formy przetargu. Sprawdź datę rozpoczęcia oraz zakończenia, sposób rejestracji, termin i rachunek do wpłaty rękojmi, a także miejsce udostępnienia opisu i oszacowania. Dane przepisz do własnej karty dokładnie. Literówka w sygnaturze albo przelew na rachunek znaleziony poza obwieszczeniem może przekreślić udział i narazić na oszustwo.
Ustal, co jest sprzedawane. „Mieszkanie przy ulicy…” może w skrócie oznaczać odrębną własność lokalu, spółdzielcze własnościowe prawo, udział w prawie albo nieruchomość zabudowaną budynkiem z lokalami. Każdy wariant ma inny zestaw dokumentów i konsekwencji. Nie utożsamiaj adresu z pełnym prawem do całej nieruchomości.
Zapisz sumę oszacowania, cenę wywołania i wysokość rękojmi jako trzy odrębne wartości. Cena wywołania jest punktem startowym przetargu, nie przewidywaną ceną końcową. Rękojmia nie jest całym wkładem własnym ani rezerwacją nieruchomości. Sposób oraz termin jej wniesienia trzeba odczytać z aktualnego obwieszczenia i właściwych przepisów; nie korzystaj z terminu zapamiętanego z innej aukcji.
Sprawdź, czy licytacja odbędzie się elektronicznie czy publicznie i jakie kroki trzeba wykonać przed dopuszczeniem. Konto w systemie, zgłoszenie udziału i uznanie rachunku to osobne zdarzenia. Wykonanie przelewu w banku nie musi oznaczać, że środki zostały zaksięgowane na czas. Zostaw margines i zachowaj potwierdzenie z pełnym tytułem.
Informacje pobieraj z ogłoszenia pochodzącego od prowadzącego sprawę i z oficjalnego systemu wskazanego w postępowaniu. Strona zbierająca okazje może pomóc odkryć adres, ale nie powinna być jedynym źródłem daty, rachunku lub warunków. Aktualne obwieszczenia o licytacjach nieruchomości prowadzone przez kancelarię są dobrym punktem do odczytania dokumentów danej sprawy; przed działaniem sprawdź, czy ogłoszenie jest nadal bieżące.
| Pole karty | Co przepisać | Czego nie zakładać |
|---|---|---|
| przedmiot | dokładny rodzaj prawa i udział | że adres oznacza całą własność |
| termin | początek, koniec i strefę czasu systemu | że stare ogłoszenie pozostaje aktywne |
| rękojmia | kwotę, rachunek i moment wymagany w sprawie | że wysłany przelew oznacza uznanie |
| oględziny | termin i sposób umówienia | że lokal będzie dostępny w dowolnym dniu |
| dokumenty | miejsce i zasady wglądu | że opis aukcyjny zawiera cały stan |
Połącz księgę wieczystą, opis i oszacowanie ze stanem faktycznym
Księgę wieczystą czytaj działami i według bieżących wpisów oraz wzmianek. Dział I opisuje nieruchomość i prawa związane, dział II właściciela, dział III prawa, roszczenia i ograniczenia, a dział IV hipoteki. Sam wydruk sprzed kilku tygodni nie wystarcza, jeśli pojawiła się wzmianka o wniosku. Nie próbuj samodzielnie rozstrzygać skutku każdego wpisu tylko na podstawie krótkiej nazwy.
Opis i oszacowanie powinny pokazać zakres oględzin rzeczoznawcy, cechy lokalu, podstawę wyceny, powierzchnię, standard, otoczenie i ograniczenia dostępu. Przeczytaj nie tylko końcową wartość, lecz także datę oględzin i założenia. Jeżeli wycena była wykonywana bez wejścia do części pomieszczeń, informacja ta ma wpływ na poziom niepewności technicznej.
Porównaj powierzchnię i sposób korzystania w kilku miejscach: księdze, ewidencji, dokumentach wspólnoty lub spółdzielni i opisie. Różnica może wynikać z metod pomiaru, ale może też wskazywać na przebudowę, połączenie pomieszczeń albo błąd. Nie wyceniaj dodatkowych metrów, dopóki ich status nie jest wyjaśniony.
Sprawdź prawa, które mogą wpływać na korzystanie z lokalu, i nie zakładaj, że każde obciążenie po nabyciu zniknie. Skutek prawny zależy od rodzaju wpisu, podstawy i etapu postępowania. Służebność, prawo dożywocia, najem, roszczenie czy ostrzeżenie nie są tym samym. Wątpliwy wpis trzeba przedstawić prawnikowi wraz z dokumentem źródłowym, nie tylko zrzutem z przeglądarki.
Ustal stan zajęcia. Informacja, że lokal jest zamieszkany, nie odpowiada jeszcze, przez kogo, na jakiej podstawie i jak będzie wyglądało wydanie. Nie kontaktuj mieszkańców na własną rękę w sposób naruszający ich prywatność. Pytania kieruj drogą wskazaną w postępowaniu, a koszt czasu i pomocy prawnej ujmij w scenariuszu ostrożnym.
Przygotuj listę niezgodności: wpis, którego nie rozumiesz; pomieszczenie niewidziane; brak dokumentu; rozbieżna powierzchnia; niepotwierdzony status mieszkańców. Każda pozycja otrzymuje właściciela odpowiedzi i termin. Podejście przypomina przygotowanie do odbioru mieszkania, ale tutaj celem nie jest lista wad do usunięcia przez sprzedawcę. Celem jest oszacowanie ryzyka przed nieodwracalną decyzją.
Podczas oględzin zbierz dane do wyceny, nie projekt wymarzonego wnętrza
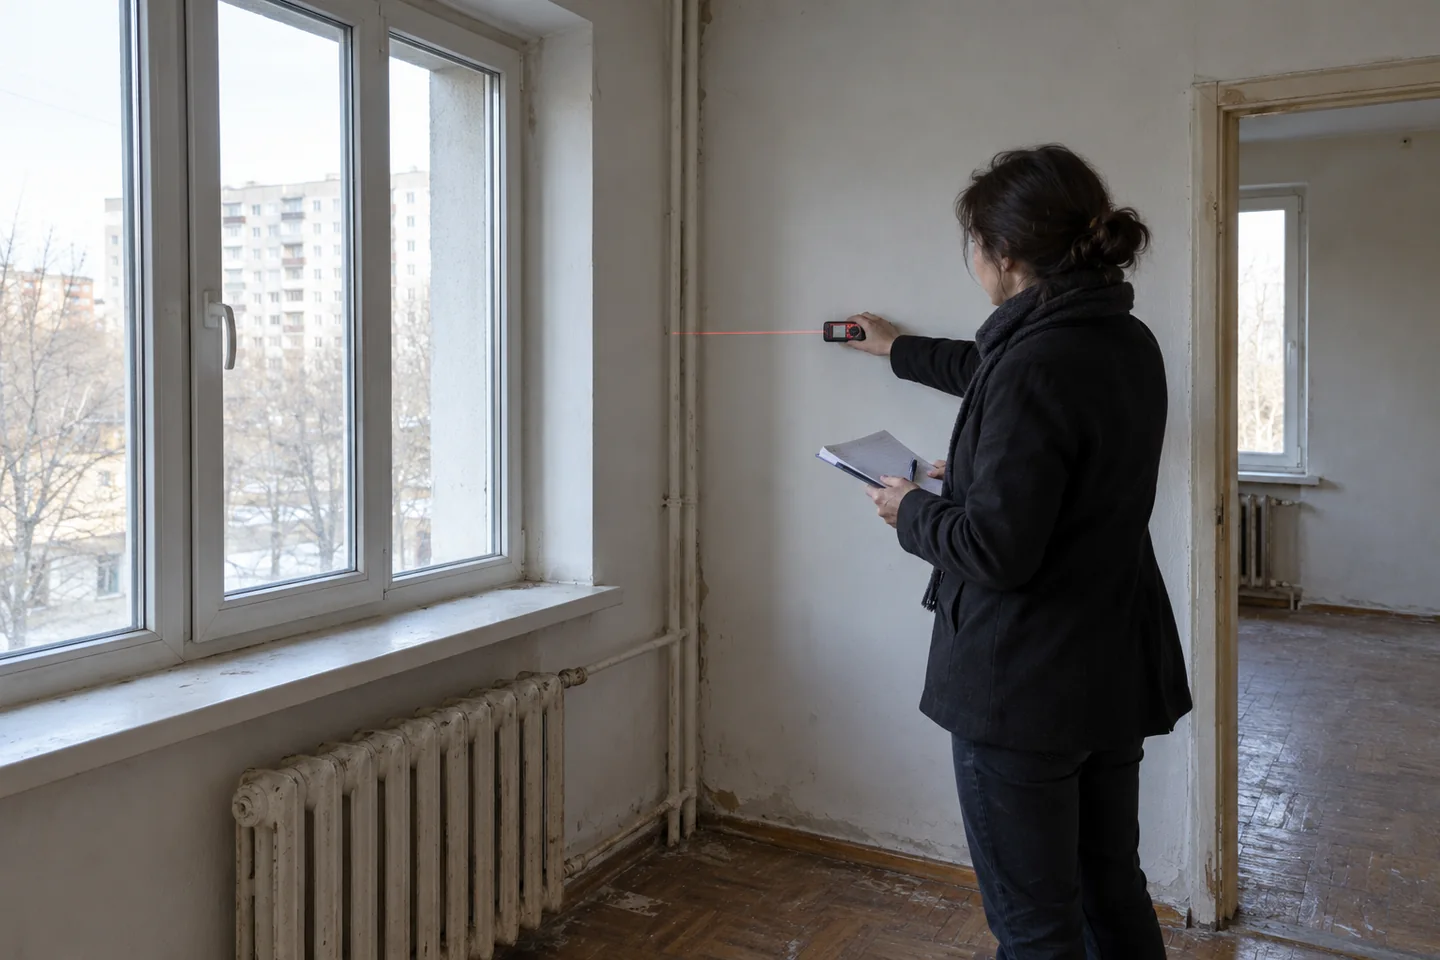
Jeżeli ogłoszenie przewiduje możliwość oględzin, przygotuj się wcześniej. Weź wydruk rzutu lub prosty szkic, latarkę, dalmierz, aparat i listę punktów. Zapytaj, czy zdjęcia są dozwolone. Oględziny mogą być krótkie, dlatego kolejność ma znaczenie: najpierw elementy wpływające na bezpieczeństwo i duże koszty, później wykończenie.
Obserwuj ślady wilgoci, pęknięcia, odkształcenia podłóg, stan okien, instalacji widocznych bez demontażu, wentylację i zapach. Nie wykonuj odkrywek ani prób wymagających ingerencji. Brak plamy w dniu oględzin nie wyklucza problemu sezonowego. Materiał o szukaniu przyczyny wilgoci i pleśni pokazuje, dlaczego powierzchowny ślad nie mówi jeszcze, skąd napływa woda.
Zanotuj elementy wspólne budynku: klatkę, dach widoczny z zewnątrz, elewację, piony, windę, piwnicę i otoczenie. Poproś o dostępne informacje o opłatach, zaległościach, uchwałach remontowych i planowanych inwestycjach. To, które zobowiązania przechodzą na nabywcę i w jakim zakresie, wymaga sprawdzenia prawnego; sama rozmowa z sąsiadem nie jest rozstrzygnięciem.
Nie wyceniaj remontu jednym wskaźnikiem za metr. Zrób trzy warstwy budżetu: konieczne przed zamieszkaniem, potrzebne w pierwszym roku i opcjonalne. Dla każdej pozycji zapisz zakres, ilość, cenę jednostkową albo widełki oraz rezerwę za brak dostępu. Plan z poradnika o kolejności i budżecie remontu mieszkania pomoże uniknąć liczenia malowania przed instalacjami.
Jeżeli nie można wejść, ryzyko nie znika — rośnie. Nie wpisuj w arkuszu standardu „średniego” tylko dlatego, że zdjęcia wyglądają dobrze. Przyjmij scenariusz, który mieści konieczne prace i koszt nieujawnionych usterek, albo zrezygnuj, jeśli kapitał nie uniesie niepewności. Brak wiedzy jest kosztem, nawet gdy nie da się go precyzyjnie wycenić.
Po oględzinach spisz protokół dla siebie od razu. Zdjęcia nazwij według pomieszczeń, a uwagi oddziel na obserwację i wniosek: „ciemny ślad przy narożu” jest obserwacją; „przeciek z dachu” hipotezą. Ten prosty podział ogranicza ryzyko, że przypuszczenie po kilku dniach zacznie brzmieć jak ustalony fakt.
Policz koszt do dnia bezpiecznego użytkowania, nie tylko cenę przybicia
Ustal maksymalną ofertę od końca. Zacznij od dostępnego kapitału i odejmij podatki lub opłaty, obsługę prawną, koszt finansowania, konieczny remont, zabezpieczenie, ubezpieczenie, opłaty bieżące oraz rezerwę. Osobno uwzględnij czas, w którym środki są zamrożone, a mieszkanie nie przynosi korzyści. Pozostała kwota jest granicą licytacji, nie ambitnym celem.
Finansowanie trzeba sprawdzić przed udziałem. Harmonogram zapłaty po przybiciu może nie pasować do standardowego procesu kredytowego. Promesa banku nie musi obejmować nieruchomości z takim trybem nabycia ani zdążyć w terminie wyznaczonym przez sąd. Potrzebujesz pisemnego potwierdzenia mechanizmu, dokumentów i bufora, a nie zapewnienia, że „kredyt zwykle się uda”.
Rękojmia powinna być częścią planu płynności. Sprawdź, kiedy i na jakich zasadach jest zwracana osobom, które nie wygrały, oraz co dzieje się z nią po wygranej. Nie licytuj środkami przeznaczonymi na bieżące zobowiązania, jeśli ich czasowe zablokowanie stworzy problem. Przetarg może się zmienić lub zostać odwołany; koszty przygotowania pozostaną po twojej stronie.
Remont licz na podstawie zakresu. Wymiana okien wymaga nie tylko ceny profilu, lecz pomiaru, montażu, obróbek, nawiewu i odtworzenia powierzchni. Poradnik o porównywaniu zakresu wymiany okien pokazuje typowe składniki. Analogicznie licz instalacje, łazienkę, podłogi i prace wspólnoty.
Przyjmij co najmniej trzy scenariusze. Bazowy korzysta z danych potwierdzonych, ostrożny dodaje koszty największych niewiadomych, a graniczny odpowiada na pytanie, co się stanie, jeśli wydanie potrwa dłużej albo wyjdzie poważna wada. Jeżeli scenariusz ostrożny przekracza możliwości finansowe, niska cena wywołania nie jest okazją dla tego budżetu.
Ustal zasady zachowania podczas licytacji. Maksymalną kwotę zapisz wcześniej i nie zmieniaj jej pod wpływem konkurenta. Każde postąpienie zwiększa nie tylko cenę, lecz zmniejsza rezerwę na znane oraz nieznane wydatki. Emocja „brakuje już tylko trochę” jest szczególnie niebezpieczna, gdy arkusz nie pokazuje kosztu całkowitego.
Przygotuj dwa plany: dla osoby, która wygra, i dla tej, która odchodzi
Wygrana licytacja nie oznacza natychmiastowego przekazania kluczy ani swobodnego remontu. Kolejne etapy wynikają z postępowania: wezwania do zapłaty, przybicia, przysądzenia własności i jego prawomocności. Dokładny przebieg oraz terminy sprawdź w dokumentach sprawy i z doradcą. Nie zamawiaj ekip ani materiałów na datę opartą wyłącznie na optymistycznym kalendarzu.
Przygotuj bezpieczne miejsce dla dokumentów i korespondencji. W karcie sprawy prowadź datę, nadawcę, termin reakcji i wykonane działanie. Potwierdzenia przelewów, postanowienia, korespondencja z bankiem i notatki z rozmów powinny być przypisane do sygnatury. Utrata terminu jest innym ryzykiem niż wada mieszkania, ale może mieć większy skutek finansowy.
Po uzyskaniu prawa do działania w lokalu zaplanuj inwentaryzację i zabezpieczenie. Sprawdź instalacje z uprawnionymi osobami, udokumentuj stan, odczytaj liczniki i ustal kontakty ze wspólnotą lub spółdzielnią. Zakres prac z wykonawcą opisz na piśmie. Pomaga w tym schemat z poradnika o umowie, zmianach i odbiorze robót.
Jeżeli nie wygrasz, odnotuj cenę końcową, lecz nie traktuj jej bezkrytycznie jako nowej wartości rynkowej. Nie znasz planu ani tolerancji ryzyka zwycięzcy. Sprawdź zwrot rękojmi zgodnie z zasadami i zamknij kartę. Koszt analizy można potraktować jako cenę lepszej decyzji, nie stratę wymagającą „odrobienia” na następnej aukcji.
Raz przygotowany arkusz ulepszaj, ale nie przenoś automatycznie odpowiedzi między nieruchomościami. Stałe mogą być kategorie pytań, nie dane. Każda księga, wycena, sytuacja mieszkańców, stan budynku i termin zapłaty wymagają świeżego odczytu.
Najważniejszy wynik analizy może brzmieć „nie licytuję”. To pełnoprawna decyzja, jeśli ryzyka nie da się wyjaśnić albo budżet nie ma rezerwy. Inne poradniki o odpowiedzialnym przygotowaniu mieszkań znajdziesz w dziale Mieszkalnictwo.
Najczęstsze pytania przed licytacją komorniczą mieszkania
Czy cena wywołania jest ceną, za którą kupię lokal?
Nie musi być. To poziom rozpoczęcia przetargu. Cena końcowa zależy od postąpień, a całkowity koszt obejmuje także inne opłaty, obsługę, czas, remont i ryzyka.
Czy wszystkie hipoteki znikają po licytacji?
Skutki nabycia oraz los obciążeń wynikają z przepisów i konkretnego postępowania. Nie wolno rozszerzać ogólnej zasady na każdy wpis w działach III i IV bez analizy dokumentów.
Czy mogę obejrzeć mieszkanie przed przetargiem?
Sprawdź termin i sposób oględzin w obwieszczeniu. Dostęp może być ograniczony, a jego brak zwiększa niepewność techniczną i powinien wpływać na budżet.
Czy kredyt hipoteczny można wykorzystać do zapłaty?
Możliwość zależy od banku, dokumentów i terminów postępowania. Trzeba potwierdzić ją przed udziałem, bo standardowa ścieżka kredytu może nie pasować do terminu zapłaty.
Co jeśli mieszkanie jest zajęte?
Nie zakładaj natychmiastowego wydania. Ustal status na podstawie dokumentów i skonsultuj dalsze kroki. W budżecie uwzględnij czas oraz możliwą obsługę prawną.
Skąd wziąć numer rachunku do rękojmi?
Wyłącznie z aktualnego, autentycznego obwieszczenia i kanału wskazanego w postępowaniu. Nie korzystaj z numeru przesłanego przez niezweryfikowaną osobę lub znalezionego w starym ogłoszeniu.