Food cost w restauracji nie jest jedną liczbą odczytaną z programu. To porównanie kosztu, który powinien powstać przy sprzedanym miksie dań, z kosztem rzeczywiście zużytych surowców. Różnica może wynikać z porcji, uzysku, cen zakupu, strat, posiłków pracowniczych, pomyłek, gratisów lub braków w ewidencji. Dopiero po rozdzieleniu tych przyczyn wskaźnik prowadzi do decyzji.
Kontrola zaczyna się od receptury możliwej do wykonania na zmianie. Jeśli karta zawiera inną gramaturę niż kuchnia, nieaktualną cenę albo składnik liczony w jednostce niezgodnej z zakupem, procent będzie wyglądał precyzyjnie, ale opisze fikcyjny lokal. Najpierw trzeba przywrócić zgodność między zakupem, magazynem, recepturą i sprzedażą.
Nie istnieje jeden dobry poziom food costu dla każdej restauracji. Wynik zależy od konceptu, cen, miksu, kosztu pracy, udziału napojów, strat i oczekiwanej marży. Poradnik pokazuje proces obliczeń i analizy. Nie zastępuje księgowości ani decyzji podatkowych.
Zbuduj koszt receptury z jednostek, uzysku i rzeczywistej porcji
Każdy składnik potrzebuje spójnej jednostki. Zakup może odbywać się w opakowaniach, magazyn liczyć kilogramy, a receptura używać gramów. Przeliczenie powinno być jawne i możliwe do sprawdzenia. „Jedna sztuka” bez masy lub zakresu daje błąd, gdy dostawca zmieni kaliber produktu.
Cena w recepturze musi mieć datę i źródło. Średnia z wielu dostaw może być użyteczna, jeśli wiadomo, jak ją liczono, ale nie powinna maskować gwałtownej zmiany. Dla produktów o dużym udziale w koszcie warto ustalić częstszy rytm aktualizacji. Drobny składnik również wymaga ceny, choć kontrola może mieć niższy priorytet.
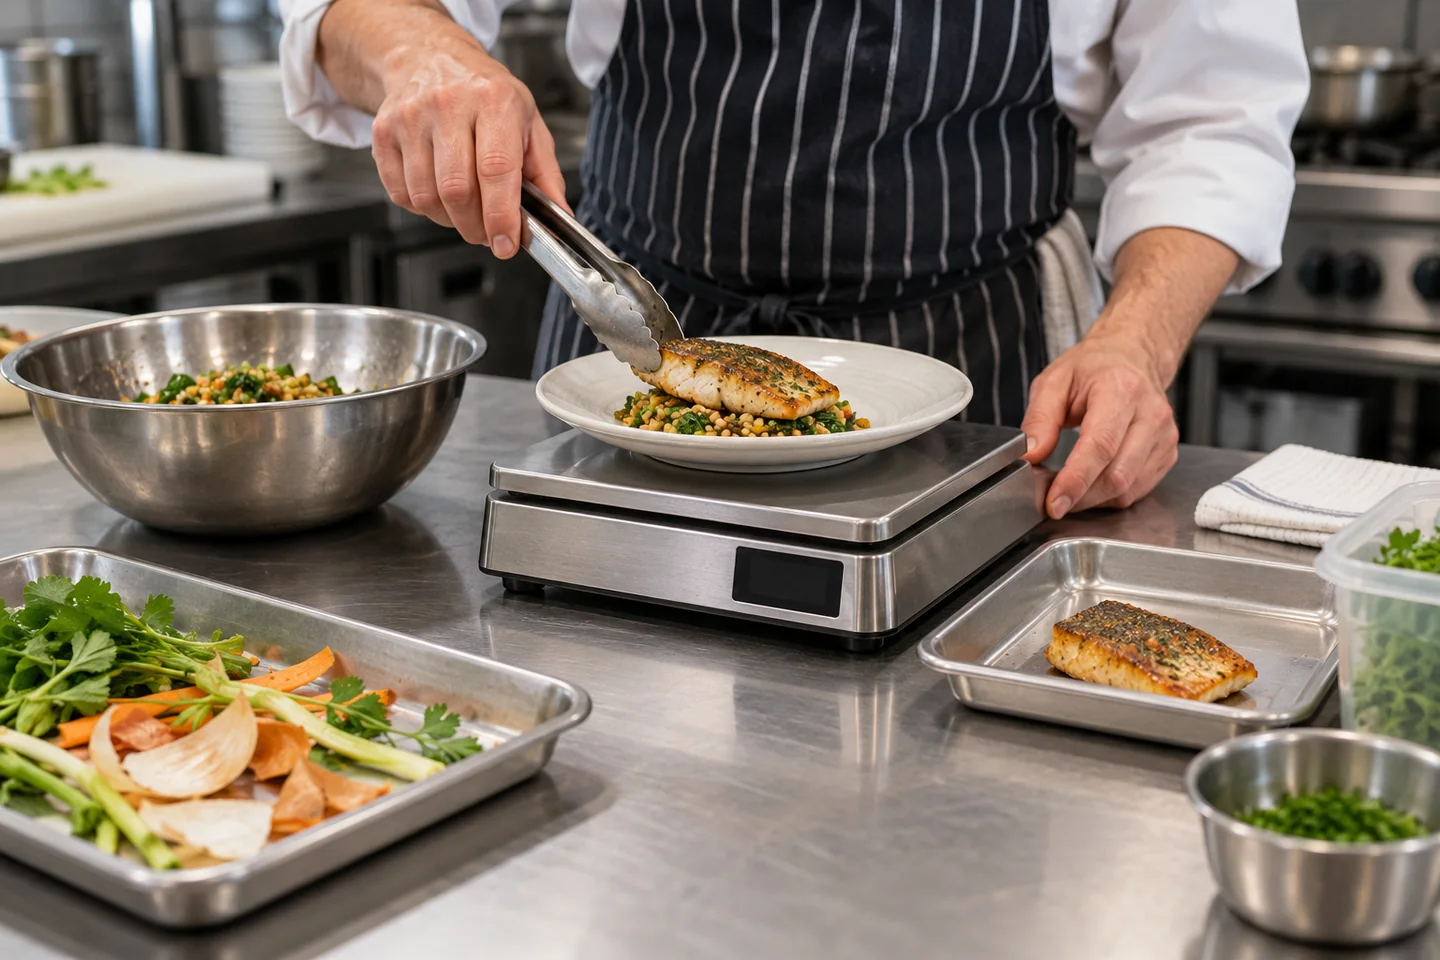
Uzysk opisuje, ile surowca pozostaje do użycia po oczyszczeniu, obróbce lub odrzuceniu części. Kilogram kupionego produktu nie zawsze daje kilogram porcji. Współczynnik powinien pochodzić z własnego, uczciwego pomiaru albo zatwierdzonej technologii. Jeden test wykonany na najlepszej dostawie nie jest wystarczającą podstawą na cały sezon.
Porcja musi być możliwa do odtworzenia. Pomagają waga, miarka, narzędzie porcjujące i wzorzec wizualny, lecz każde z nich ma ograniczenia. Jeśli tempo serwisu uniemożliwia utrzymanie założenia, problem leży w projekcie procesu lub dania, a nie wyłącznie w dyscyplinie pracownika.
| Element | Pytanie kontrolne | Typowy błąd |
|---|---|---|
| jednostka | czy zakup, magazyn i receptura dają się przeliczyć? | karton porównywany bezpośrednio z gramami |
| cena | z jakiej dostawy i daty pochodzi? | stara cena utrzymywana przez miesiące |
| uzysk | ile produktu zostaje po przygotowaniu? | koszt liczony od masy porcji bez odpadu |
| porcja | jak personel ją odtwarza? | opis „według uznania” przy drogim składniku |
Arkusz powinien pokazywać koszt każdego składnika, sumę porcji oraz udział największych pozycji. Nie trzeba poświęcać tej samej uwagi wszystkim elementom. Najpierw sprawdza się składniki kosztowne, zmienne albo trudne do porcjowania. Metoda pracy z kosztami łączy się z poradnikiem o marży brutto i marży na pokrycie.
Warto wykonać test na rzeczywistej partii: zważyć wejście, odpad, gotowy półprodukt i liczbę porcji. Wynik nie służy do karania kuchni, tylko do sprawdzenia założenia. Jeśli receptura wymaga uzysku niemożliwego do osiągnięcia bez obniżenia jakości, model trzeba poprawić.
Oddziel koszt teoretyczny od rzeczywistego zużycia
Koszt teoretyczny odpowiada na pytanie, ile surowców powinno zostać zużytych przy sprzedanej liczbie i miksie dań według aktualnych receptur. Nie liczy się go wyłącznie jako stałego procentu sprzedaży. Każda pozycja ma inny koszt, więc zmiana popularności menu zmienia wynik nawet przy idealnym wykonaniu.
Koszt rzeczywisty wynika ze stanu początkowego, zakupów, przesunięć i stanu końcowego w przyjętym okresie, po uwzględnieniu sposobu ewidencji. Spis musi być wykonywany według tych samych zasad. Pół otwartego opakowania liczone raz „na oko”, a raz jako pełne tworzy pozorne odchylenie większe niż realna strata.
Różnica między kosztem rzeczywistym a teoretycznym jest punktem startu. Nie mówi jeszcze, kto popełnił błąd. Potrzebny jest dziennik zdarzeń: zepsucie, zwrot, pomyłka, posiłek pracowniczy, degustacja, gratis, rozlanie, niezgodna dostawa czy zmiana receptury. Kategoria „inne” powinna maleć, a nie stawać się największą pozycją.
Okres analizy musi odpowiadać rytmowi dostaw i sprzedaży. Jeden dzień jest często zbyt krótki, a cały kwartał zbyt wolny dla operacyjnej korekty. Lokal może prowadzić szybki przegląd produktów krytycznych oraz pełniejszy cykl tygodniowy lub miesięczny, zachowując spójne stany.
Najpierw policz koszt teoretyczny sprzedanego miksu. Potem koszt rzeczywistego zużycia. Różnicę rozpisz na udokumentowane zdarzenia. Dopiero pozostała niewyjaśniona część jest sygnałem do dalszej obserwacji procesu.
Dane sprzedażowe muszą być kompletne. Anulowane pozycje, rabaty, gratisy i posiłki wewnętrzne nie mogą znikać poza systemem, bo surowiec został zużyty. Zasady wprowadzania zdarzeń ustala się z zespołem tak, by nie wymagały pięciu minut klikania podczas szczytu.
Rozwinięcie kompetencji może obejmować szkolenie z kalkulacji i kontroli food costu, ale wynik szkolenia powinien zostać przełożony na własne receptury, jednostki i rytm inwentaryzacji. Gotowy arkusz bez odpowiedzialności za dane szybko traci aktualność.
Szukaj przyczyny tam, gdzie powstaje decyzja lub zmiana stanu
Odchylenie cenowe powstaje przy zakupie: cena rośnie, zmienia się dostawca, opakowanie ma inną masę albo faktura zawiera dodatkowy koszt. Odchylenie zużycia powstaje w magazynie i kuchni: inna porcja, niższy uzysk, strata, brak ewidencji. Rozdzielenie tych dwóch grup chroni zespół przed szukaniem winy w kuchni, gdy problem przyszedł z zakupem.
Najpierw analizuje się pozycje o największej wartości, nie największej liczbie zdarzeń. Kilka drogich nadporcji może znaczyć więcej niż wiele tanich dodatków. Jednocześnie powtarzalna drobna niezgodność może ujawniać wadliwy standard. Priorytet powinien łączyć wartość, częstotliwość i ryzyko dla jakości.
Wizualizacja porcji jest pomocna, ale wymaga kalibracji. Talerz, naczynie, sposób krojenia i ułożenia wpływają na odbiór. Zmniejszenie gramatury bez zmiany komunikacji i testu może obniżyć satysfakcję gości. Czasem lepszym rozwiązaniem jest korekta ceny, składu albo formatu dania niż ślepe dążenie do niższego procentu.
Wynik trzeba czytać razem z progiem rentowności, kosztami pracy i zdolnością kuchni. Poradnik o progu rentowności pokazuje, dlaczego sama marża procentowa nie odpowiada na pytanie o wynik całego lokalu. Danie z wyższym food costem może wnosić dobrą kwotę pokrycia, jeśli cena i popyt są odpowiednie.
Korekta powinna być mała i mierzalna. Zamiast jednocześnie zmieniać dostawcę, recepturę, gramaturę i cenę, lepiej wskazać przyczynę oraz oczekiwany efekt. Po ustalonym okresie sprawdza się, czy odchylenie spadło bez pogorszenia jakości i tempa.
Analizę warto prowadzić jak przejście od odchylenia do decyzji operacyjnej: fakt, hipoteza, działanie, właściciel, termin i wynik. Kolor czerwony w arkuszu nie jest działaniem. Każde odchylenie potrzebuje progu, po którego przekroczeniu ktoś je wyjaśnia.
Zbuduj rytm, który utrzymuje receptury i ceny w aktualnym stanie
Każda receptura potrzebuje właściciela. Osoba ta nie musi samodzielnie liczyć wszystkiego, ale odpowiada za zatwierdzenie wersji, aktualność ceny oraz komunikację zmiany. Numer lub data wersji powinny pojawiać się w dokumentacji, aby kuchnia i system sprzedażowy nie pracowały na różnych założeniach.
Zmianę dostawcy albo gramatury opakowania należy traktować jak zmianę danych podstawowych. Nowy produkt przechodzi test uzysku i jakości, jeśli różnica może wpływać na porcję. Samo przepisanie ceny nie wystarczy, gdy surowiec zachowuje się inaczej podczas obróbki.
Przegląd menu powinien łączyć popularność, kwotę marży, stabilność wykonania i rolę pozycji w koncepcie. Usunięcie dania wyłącznie dlatego, że ma wyższy procent kosztu, może osłabić ofertę. Tak samo utrzymywanie bestselleru z niewidoczną stratą może obciążać wynik mimo wysokiej sprzedaży.
Food cost wpływa na gotówkę, ale nie jest budżetem płynności. Wzrost zapasu, duże zamówienie i późniejszy termin płatności oddziałują na rachunek inaczej niż koszt sprzedanej porcji. Pełny obraz warto połączyć z krótkoterminową prognozą przepływów pieniężnych.
Manager zmiany powinien widzieć kilka operacyjnych sygnałów: braki, zwroty, duże straty i różnicę w porcjach. Nie powinien jednak korygować receptury w locie bez zatwierdzenia. Rolę odprawy, odpowiedzialności i zapisu zdarzeń porządkuje poradnik o prowadzeniu zmiany w restauracji.
Raz w ustalonym cyklu właściciel i manager wybierają niewiele działań o największym wpływie. Jedno może dotyczyć ceny lub dostawcy, drugie standardu porcji, trzecie brakującej ewidencji. Lista kilkunastu inicjatyw zwykle nie jest realizowana, a wynik kolejnego miesiąca pozostaje niewytłumaczony.
Najczęstsze pytania o food cost
Czy istnieje idealny procent food costu?
Nie dla wszystkich lokali i pozycji. Trzeba oceniać kwotę marży, koncept, koszty pracy, miks sprzedaży i oczekiwany wynik, a nie kopiować wskaźnik z innej restauracji.
Jak często aktualizować ceny w recepturach?
Zależnie od zmienności i udziału składnika w koszcie. Produkty drogie lub często zmieniające cenę wymagają szybszego rytmu, a każdy wpis powinien mieć datę oraz źródło.
Czy inwentaryzacja raz w miesiącu wystarczy?
Może wystarczyć do pełnego zamknięcia, ale krytyczne produkty warto kontrolować częściej. Zbyt długi okres utrudnia wskazanie dnia i przyczyny odchylenia.
Jak liczyć posiłki pracownicze i gratisy?
Według zatwierdzonych zasad, tak aby zużycie nie znikało z danych. Sposób ewidencji powinien być prosty na zmianie i spójny z analizą kosztu.
Co zrobić, gdy receptura nie jest przestrzegana?
Najpierw sprawdzić, czy jest wykonalna, dostępna i zgodna z narzędziami oraz tempem pracy. Dopiero potem rozdzielić potrzebę szkolenia od problemu projektu dania lub stanowiska.
Czy niższy food cost zawsze poprawia wynik?
Nie. Obniżka może zmniejszyć jakość, sprzedaż albo kwotę marży. Decyzję trzeba oceniać w całym modelu lokalu, nie wyłącznie przez procent surowca.